


- 136****1003 3分钟前购买了培训课程2023春季日元投资机会线上发布会
- 188****0068 1天前购买了培训课程2023春季日元投资机会线上发布会
- 136****6009 1天前购买了徐静雅老师的培训服务2023春季日元投资机会线上发布会
- 133****5987 2天前购买了培训课程2023春季日元投资机会线上发布会
- 136****4589 3天前购买了培训课程2023春季日元投资机会线上发布会
- 137****6789 3天前购买了徐静雅老师的培训服务2023春季日元投资机会线上发布会
中期选举有多关键?美全力备战下的资金逻辑
2026-09-15
网友

 钱进的视频
汇通财经APP讯——当前美国经济呈现典型的“宏观数据偏强、居民体感极差”的分裂格局,多项关键指标持续走弱,构成本轮周期的核心压力基底。通胀端,美国8月CPI同比上涨3.4%,回落节奏不及市场预期,物价同比涨幅已连续五个月超过居民时薪增速,民众购买力持续缩水。同步公布的密歇根大学消费者信心指数大幅跳水,市场对经济失速、通胀黏性上行的担忧快速升温。尽管就业、整体经济增速、AI产业景气度表现亮眼,但难以抵消民生端的负面感受。能源端地缘冲击进一步恶化通胀环境,美伊局势升级推动布伦特原油一度触及110美元/桶,全美汽油均价逼近4.3美元/加仑,柴油价格突破6美元/加仑并创下历史新高,直接推高物流、运输、实体产业链成本,形成输入性通胀压力。通胀压力倒逼利率与债市持续收紧,形成连锁负反馈,当前美联储基准利率维持3.25%-3.75%区间,市场本周加息概率升至88%;10年期美债收益率突破4.9%,创2023年以来新高。长端利率走高直接带动30年期房贷利率升至6.8%、创15个月新高,机构预判年内大概率突破7%,楼市成本压力持续攀升。叠加美国联邦债务突破40万亿美元,债务付息压力激增,财长贝森特的国债回购维稳操作收效甚微,债市压力持续传导至资本市场与居民端。经济基本面制约中期选举:共和党面临天然选情逆风本轮高通胀、高油价、高房贷、低消费信心的组合,成为制约共和党中期选举的核心利空,彻底扭转其经济执政优势。选民投票核心依据为生活成本与可负担性,而非宏观总量数据,持续走高的日常开支大幅削弱民众对现有执政团队的认可。从选举基本面来看,共和党防守压力极大,众议院435席全部重选,共和党仅持有微弱多数,容错率极低,也是共和党最需要争取的。参议院本轮改选35席,其中共和党需防守22席,高比例席位暴露在选情波动中。当前市场定价充分反映经济逆风:民主党拿下众议院概率高达86%,拿下参议院概率为48%,高通胀与民生压力,是本轮共和党难以突破的最大选举制约。中期选举核心重要性:决定未来两年美国政策与行业监管格局本次11月中期选举是特朗普剩余任期的关键政策分水岭,国会控制权直接决定未来两年立法、监管、调查权限走向,影响覆盖政企、科技、金融、财政全维度。若民主党拿下参、众任意一院,特朗普后续所有新立法议程将基本停滞;若实现两院通拿,将对特朗普关联家族企业企业、头部科技机构、大型金融机构开启大规模专项调查,大幅抬升行业监管不确定性,以及影响各方利益集团的基本盘。行业层面,两大资本密集赛道的政策博弈高度依赖选举结果。科技领域百亿级资金深度游说,试图推动行业友好法案落地、放宽合规约束,该赛道高度绑定共和党阵营,若民主党掌控国会,行业政策红利将快速退潮、监管收紧预期升温。AI赛道虽重金布局选举,但数据中心扩建持续遭遇两党选民与地方政府抵制,中长期强监管趋势已逐步确立。除此之外,共和党财政鹰派势力大幅衰减,两党均回避棘手的债务改革,美国高债务格局持续固化。同时民主党左翼势力快速崛起,主打高税收、强企业监管的初选胜出者,将提前铺垫2028年总统大选的路线博弈,为远期政策环境埋下变数。当局维稳对冲:特朗普团队主动破解经济与选情困局为对冲高通胀、高利率带来的选情压力,稳定民意与经济预期,特朗普团队出台多重维稳举措主动破局。宏观利率层面,持续公开施压美联储大幅降息,对抗市场加息预期,试图降低居民信贷与楼市成本。能源层面,积极斡旋中东地缘局势,试图平抑原油、成品油价格,缓解民生通胀痛点。竞选层面,为挽回摇摆选民、守住国会多数席位,特朗普抛出重磅利好承诺:若共和党成功保住参众两院控制权,将向全体美国公民发放5000美元现金补贴,通过直接惠民政策对冲民众生活成本焦虑。财政端,财长贝森特持续推进国债回购操作,试图压低长端收益率、缓解美债与债务压力。整体来看,一系列操作均围绕“稳通胀、稳利率、稳民意、保选举”展开,但受地缘冲突、通胀黏性制约,短期实质性改善空间有限。投资者核心跟踪方向:紧盯选举边际变化与政策预期迭代中期选举引发的经济、政策、监管预期波动,将持续主导各类资产定价,投资者需聚焦核心边际变量,规避阶段性扰动、把握趋势变化。一是持续跟踪CPI、密歇根消费信心、油气价格等民生数据,数据波动将直接改写选情概率,同时联动美债、黄金、大宗商品走势。之后紧盯美联储议息决议、美债回购落地效果,利率预期是成长资产、黄金、地产链资产的核心定价因子。整体而言,通过观察,本轮中期选举由于牵扯的利益集团太多,在美国AI、特朗普自家产业轰轰烈烈发展的关键节点,把握大资金和国家意志的意图和方向将是构建投资思路的重要锚点。
中期选举有多关键?美全力备战下的资金逻辑 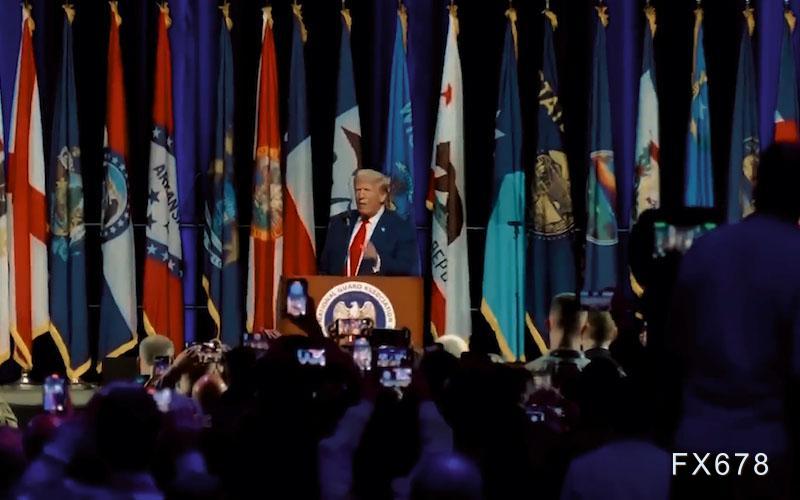
 赞赏
 462
 208
 817
 分享
 分享内容


 收藏
本文仅代表作者本人观点,与金汇网无关。
金汇网对文中陈述、观点判断保持中立,不对所包含内容的准确性、
可靠性或完整性提供任何明示或暗示的保证。投资者据此操作,风险自担。
- 最新文章


 12小时前

 京公网安备11011202003491号
 打赏